 Prêt personnel
 Regroupement de crédits
 Prêt travaux
Vous comptez demander un prêt personnel, financer une voiture ou regrouper vos crédits dans les prochaines semaines ? À partir du 20 novembre 2026, le crédit à la consommation suit de nouvelles règles en Belgique. Rien de spectaculaire pour l’emprunteur : votre contrat en cours ne bouge pas, et la façon de demander un crédit reste la même. Mais quelques habitudes changent, et autant les connaître avant de signer.
D’où vient ce changement ?
L’Europe a revu en 2023 ses règles sur le crédit aux particuliers, qui dataient de 2008. À l’époque, on n’achetait pas un canapé en trois clics payable en quatre fois, et aucun logiciel ne notait un dossier en quelques secondes. La Belgique a adapté sa loi cet été. Elle avait déjà des règles strictes, et elles restent toutes : l’avertissement « Attention, emprunter de l’argent coûte aussi de l’argent », les taux plafonnés, les 14 jours pour changer d’avis. La nouvelle loi comble surtout les trous.
Ce que vous verrez en demandant un crédit à la consommation
D’abord, les papiers. Avant de signer, vous recevez toujours une fiche d’information européenne, que les prêteurs appellent SECCI. Elle a été redessinée pour que l’essentiel tienne sur la première page. Vous choisissez aussi de recevoir vos documents sur papier ou par voie électronique.
Ensuite, les justificatifs. Le prêteur a toujours dû vérifier que vous pouviez rembourser. La loi lui demande maintenant de s’appuyer sur des informations exactes et contrôlées : vos revenus, vos charges, vos crédits en cours enregistrés à la Centrale des crédits aux particuliers. En pratique, attendez-vous à ce qu’on vous réclame des fiches de paie et des extraits de compte récents. Si vous empruntez à deux, c’est ce que vous pouvez rembourser ensemble qui compte.
Enfin, la décision. Si votre dossier est analysé par un programme informatique, vous n’êtes pas obligé d’en rester là : vous pouvez demander qu’on vous explique le résultat, donner votre point de vue et obtenir qu’une personne réexamine la décision. Et si la réponse est non, le prêteur doit vous le dire sans tarder.
Après la signature
Vous gardez 14 jours pour renoncer au crédit. Si les documents d’information vous ont été remis moins d’un jour avant la signature, le prêteur doit en plus vous rappeler ce droit dans la semaine qui suit, avec la marche à suivre.
Si le prêteur exige une assurance avec le crédit, rien ne vous oblige à prendre la sienne : vous pouvez en proposer une autre qui couvre la même chose, et vous avez au moins trois jours pour comparer.
Personne ne signe un crédit en pensant avoir un jour du mal à le rembourser, mais cela arrive : perte d’emploi, séparation, maladie. Le contrat doit désormais indiquer clairement comment demander des facilités de paiement. Il rappelle aussi que vous pouvez vous adresser au juge de paix si le prêteur ne répond pas dans le mois ou refuse.
Le paiement en plusieurs fois devient un vrai crédit
C’est sans doute le changement le plus visible. Payer un achat en trois ou quatre fois par l’intermédiaire d’une société de paiement relevait jusqu’ici d’un régime à part. Ces formules entrent dans le crédit à la consommation : mêmes informations à vous donner, même vérification de votre capacité de remboursement. Seul le délai accordé directement par le commerçant, sans intérêts ni frais et sur cinquante jours au plus, reste en dehors.
Les petits crédits de moins de 200 euros sont eux aussi concernés. Et la loi interdit désormais expressément d’accorder un crédit à un mineur.
Les promesses à ne pas croire
La loi redit ce qu’une publicité pour un crédit n’a pas le droit de faire : vanter la facilité ou la rapidité, laisser entendre qu’emprunter améliore une situation financière. Si une annonce vous promet un crédit accepté d’office ou sans vérification, passez votre chemin : aucun prêteur sérieux ne travaille ainsi.
Et chez Deltacredit ?
Notre rôle ne change pas. Deltacredit est courtier : nous préparons votre dossier et le présentons aux prêteurs partenaires, qui prennent la décision. Ce qui compte davantage qu’avant, c’est un dossier complet dès le départ. La page Documents indique ce qu’il faut préparer selon votre situation, et la demande en ligne se remplit en quatre étapes.
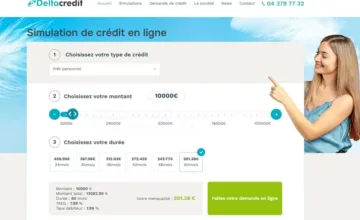
Vous hésitez encore sur le montant ou la durée ? Les simulateurs du prêt personnel et du regroupement de crédits affichent la mensualité, le TAEG et le montant total à rembourser.
Sources : loi du 20 juillet 2026 transposant la directive (UE) 2023/2225 (Moniteur belge du 4 août 2026), documents de la Chambre des représentants. Cet article est une information générale et ne remplace pas le texte de la loi.