 Prêt personnel
 Regroupement de crédits
 Prêt travaux
Regrouper ses crédits se décide sur des chiffres ; la demande elle-même est une suite d’étapes courtes. Cet article décrit ce qui se passe entre le moment où vous ouvrez le simulateur et celui où votre nouvelle mensualité unique démarre, avec ce qu’il faut préparer à chaque étape. Pour comprendre l’opération, ses conditions et son coût, la page regroupement de crédits en Belgique reste la référence.
Avant la demande : deux chiffres à réunir
Le premier est le total des capitaux restant dus de vos crédits. Il figure sur le dernier tableau d’amortissement de chaque prêt, ou sur le relevé mensuel pour une carte ou une ouverture de crédit. Si vous ne l’avez pas, l’outil Calcul du solde restant dû l’estime à partir du montant initial, du taux et des mensualités déjà payées.
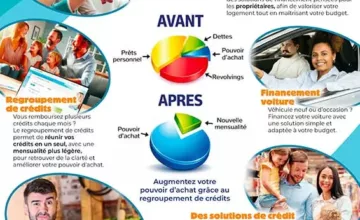
Le second est le total de vos mensualités actuelles. C’est lui que la nouvelle mensualité unique devra battre, et c’est lui que le comparateur avant / après met en face du résultat de la simulation.
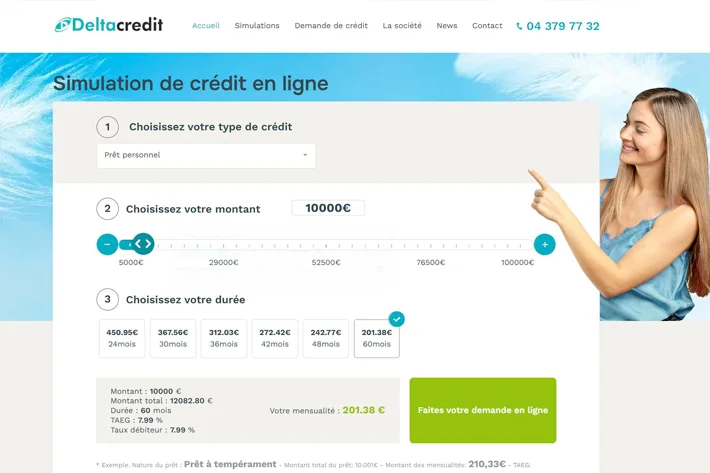
Avec ces deux chiffres, la simulation prend une minute : montant à regrouper, trésorerie éventuelle, durée. Elle affiche la mensualité, le TAEG, le coût total et le tableau d’amortissement. Notez la durée qui vous convient : c’est celle que vous indiquerez dans la demande.
Étape 1 : vos coordonnées
Le formulaire en ligne s’ouvre depuis le bouton « Faire ma demande » du simulateur, qui transmet votre montant et votre durée. La première étape demande vos nom, prénom, GSM et e-mail, ainsi que ceux de votre partenaire si vous empruntez à deux. Chaque emprunteur a son propre e-mail et son propre GSM : c’est sur ces canaux que vous recevrez le lien de reprise et, plus tard, la demande de signature.
Dès cette étape validée, votre demande existe chez nous. Si vous vous arrêtez là, vous recevez un e-mail avec un lien pour la reprendre où vous l’avez laissée, pendant sept jours.
Étape 2 : revenus et charges
Situation professionnelle, type de contrat, revenu mensuel net, loyer ou mensualité hypothécaire, enfants à charge. Puis vos crédits en cours, un par un : type, mensualité, solde restant, mois restants. C’est l’étape qui demande le plus d’attention, et celle qui détermine la réponse : le prêteur vérifie que les charges après regroupement restent sous 35 % des revenus et que le reste à vivre est suffisant. Mieux vaut des chiffres exacts qu’un dossier flatteur qui se défait à la lecture des documents.
Étape 3 : adresse et employeur
Adresse de domicile et date d’installation, employeur ou organisme de paiement avec son adresse et votre date d’entrée. Pour un pensionné, l’organisme est le Service fédéral des Pensions ; pour une personne en incapacité, la mutuelle. Ces données sont demandées parce que le prêteur en a besoin pour l’introduction du dossier : elles ne sont pas facultatives.
Étape 4 : identité et envoi
Date et lieu de naissance, numéro de registre national, numéro de carte d’identité et sa date de validité, compte bancaire sur lequel verser l’éventuel surplus. Ces informations arrivent en dernier parce qu’elles sont les plus sensibles ; elles sont transmises directement au prêteur et ne sont pas conservées sur le site. Vous indiquez enfin le but du crédit, pré-rempli d’après le simulateur, puis vous envoyez.
Après l’envoi : ce que fait le conseiller
Votre demande est transmise au dossier du prêteur partenaire pressenti et un conseiller la prend en charge pendant les heures d’ouverture. Il vous demande les documents utiles, à envoyer en photo depuis votre téléphone via la page Envoyer des documents : carte d’identité recto verso, trois dernières preuves de revenus, extraits de compte récents, et les décomptes de vos crédits en cours. La liste par situation est sur la page Documents à fournir, et le modèle de lettre de décompte vous aide à réclamer les décomptes à vos prêteurs actuels.
Le dossier complet est présenté au prêteur, qui consulte la Centrale des crédits aux particuliers de la Banque nationale et décide. Nous ne promettons aucun délai : il dépend de la complétude de votre dossier et du prêteur. Si la réponse est positive, vous recevez une offre écrite avec la durée, le TAEG, la mensualité et le coût total. Vous la signez électroniquement via itsme, chaque emprunteur de son côté, et vous disposez d’un délai de rétractation de quatorze jours. Le prêteur rembourse ensuite vos crédits en cours directement auprès de chaque organisme, et le surplus éventuel est versé sur votre compte. Votre première mensualité unique tombe à la date fixée au contrat.
Les erreurs qui retardent une demande
Un solde restant dû approximatif, qui oblige à refaire la simulation après lecture des décomptes. Une ouverture de crédit oubliée parce qu’elle « ne coûte presque rien » : elle apparaîtra à la Centrale des crédits. Un seul e-mail pour deux emprunteurs : la signature itsme est individuelle. Des documents envoyés en plusieurs fois sur plusieurs jours : chaque pièce manquante repousse la présentation au prêteur.
Et si la réponse est non
Le prêteur peut refuser, ou proposer une durée ou un montant différents. Nous vous expliquons pourquoi, dans les limites de ce qu’il nous communique. Un défaut de paiement enregistré à la Banque nationale empêche tout nouveau crédit à la consommation tant que l’enregistrement est actif ; dans ce cas, le regroupement n’est pas possible et nous vous orientons vers les services de médiation de dettes plutôt que de vous laisser introduire d’autres demandes. Si vous êtes propriétaire, une centralisation hypothécaire peut parfois être étudiée.
Deltacredit est courtier en crédit, pas prêteur : chaque demande est soumise à l’acceptation du prêteur. Attention, emprunter de l’argent coûte aussi de l’argent.