 Prêt personnel
 Regroupement de crédits
 Prêt travaux
Regroupement de crédit en Belgique
Le regroupement de crédits en Belgique remplace plusieurs prêts et cartes par un seul contrat, avec une mensualité unique adaptée à votre budget et un coût total connu d'avance.
- Une seule mensualité, un seul interlocuteur
- Analyse honnête avant / après
- Service gratuit et sans engagement
mensualité !
Votre simulation de regroupement
Crédits en cours + trésorerie éventuelle : une seule mensualité.
- Montant emprunté
- 10 000 €
- Durée
- 60 mois
- Taux débiteur fixe
- 7,99 %
- TAEG
- 7,99 %
- Coût total du crédit
- 12 082,80 €
Simulation gratuite et sans engagement. La décision appartient au prêteur.
Demande déjà en cours ? Envoyer mes documentsVoir le détail : répartition, courbe et tableau d'amortissement
| Année | Mensualité | Intérêts | Capital remb. | Restant dû |
|---|---|---|---|---|
| Année 1 | 201,38 € | 711,73 € | 1 704,83 € | 8 295,17 € |
| Année 2 | 201,38 € | 575,52 € | 1 841,04 € | 6 454,13 € |
| Année 3 | 201,38 € | 428,42 € | 1 988,14 € | 4 465,98 € |
| Année 4 | 201,38 € | 269,56 € | 2 147,00 € | 2 318,99 € |
| Année 5 | 201,38 € | 98,02 € | 2 318,54 € | 0,00 € |
Attention, emprunter de l'argent coûte aussi de l'argent.
Exemple représentatif : prêt à tempérament de 10 000 € sur 60 mois, TAEG 7,99 % (taux débiteur annuel fixe 7,99 %), 60 mensualités de 201,38 €, montant total dû 12 082,80 €. Taux préférentiel sous conditions (charges < 35 % des revenus, reste à vivre 1 500 € isolé / 2 000 € couple, âge au terme ≤ 75 ans, pas de fichage BNB) ; sinon barème maximal légal. Deltacredit est intermédiaire, pas prêteur : la décision appartient au prêteur.
Comprendre votre simulation de regroupement
Le montant à encoder est la somme des soldes restant dus de vos crédits et cartes, augmentée des éventuelles indemnités de remploi et, si vous le souhaitez, d'une trésorerie supplémentaire. Si vous ne connaissez pas vos soldes, l'outil de calcul du solde restant dû vous aide à les estimer avant de revenir ici.
La mensualité unique affichée est généralement plus basse que la somme de vos échéances actuelles, parce que la durée s'allonge. L'autre face de cette baisse se lit juste en dessous, dans le coût total et dans le tableau d'amortissement. Un regroupement se juge sur ces deux chiffres, jamais sur la mensualité seule. Le comparateur avant / après met ensuite vos crédits actuels en face de la nouvelle mensualité, durée par durée.
Les durées vont de 24 à 144 mois selon le montant, dans les limites légales du crédit à la consommation. Le TAEG affiché suppose un dossier qui remplit nos conditions : charges inférieures à 35 % des revenus, reste à vivre suffisant, âge au terme du crédit et absence de fichage à la Banque nationale. Une personne fichée ne peut pas obtenir de regroupement, et nous vous le dirons sans détour. Deltacredit est courtier et ne prête pas lui-même : l'organisme qui reprend vos crédits décide, une fois le dossier complet.
Si un seul crédit trop cher pose problème, le rachat de crédit suffit, si vous êtes propriétaire, la centralisation hypothécaire étale le tout sur une durée plus longue.
Regroupement de crédit en Belgique : souffler face à vos mensualités
Réduisez le montant de vos remboursements mensuels avec le regroupement de crédits.
En Belgique, de plus en plus de ménages se tournent vers le regroupement de crédit pour alléger la pression financière du quotidien. Si vous avez plusieurs crédits, comme un prêt personnel, un prêt auto ou une carte de crédit, cela peut être dur. Avoir des dettes diverses rend les choses encore plus compliquées.
Le rachat de crédit, ou regroupement de prêts, regroupe toutes vos dettes en un seul crédit. Cela vous donne une mensualité unique, souvent plus basse. C’est une solution concrète pour retrouver un budget équilibré et éviter le surendettement, tout en gardant une meilleure visibilité sur vos finances.
Comment ça fonctionne, concrètement ?
Un seul crédit, un seul interlocuteur, une seule échéance
Regrouper vos crédits, c’est réunir tout ou partie de vos prêts en cours auprès d’un seul établissement. À la place de plusieurs échéances dispersées, vous n’avez plus qu’un crédit unique et une mensualité à suivre.
Cette opération peut inclure vos crédits en cours, vos découverts bancaires et, si votre situation le permet, une trésorerie supplémentaire pour financer un projet. Elle met fin aux mensualités trop élevées et vous rend une vraie lisibilité sur votre budget.
Nos clients racontent leur expérience
Leurs projets, leurs réussites, leur satisfaction : découvrez pourquoi ils recommandent Deltacredit.


À quelle condition est-ce vraiment avantageux ?
Le regroupement de crédit doit avant tout représenter un véritable avantage pour le consommateur.
Son objectif principal est de lui donner le moyen d’équilibrer son budget et de renforcer la stabilité de sa situation financière. Lorsque le refinancement entraîne un coût global plus élevé, celui-ci ne se justifie que s’il procure un bénéfice concret et mesurable pour le consommateur. Cet avantage peut prendre plusieurs formes : une diminution significative des mensualités, une réduction du coût total du crédit grâce à un TAEG plus avantageux, ou encore un raccourcissement de la durée du remboursement. Il est donc essentiel de comparer le coût total du regroupement de crédit à celui des prêts initiaux, afin d’évaluer si la nouvelle mensualité et les conditions proposées améliorent réellement la santé financière du ménage.
En choisissant un regroupement de crédits, le consommateur peut également réduire le montant de sa mensualité en étalant la durée de remboursement jusqu’à 144 mois. Cette flexibilité permet de retrouver un équilibre budgétaire et d’alléger la charge mensuelle. Cependant, il est important de garder à l’esprit qu’un allongement de la durée entraîne un coût total du crédit plus élevé si le contrat va jusqu’à son terme. Le regroupement de crédit doit donc être envisagé comme un outil d’ajustement et de gestion financière, à adapter en fonction des besoins et des capacités de remboursement du consommateur.
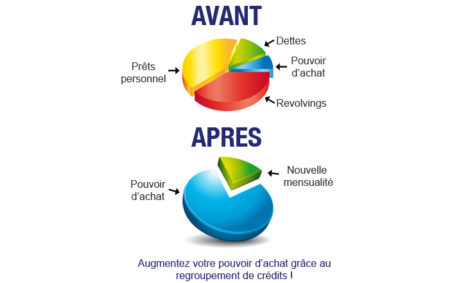
Un exemple chiffré : avant / après
Simulation illustrant une situation au 17 mai 2026, avec des crédits souscrits à différentes périodes.
Situation avant de regrouper des crédits :
| Crédit en cours | Montant initial | TAEG | Durée totale | Mensualité actuelle | Mois restants | Capital restant dû |
|---|---|---|---|---|---|---|
| Crédit auto | 35 000 € | 6,99 % | 60 mois | 692,13 € | 44 | 27 120 € |
| Prêt travaux | 50 000 € | 5,49 % | 120 mois | 542,10 € | 92 | 40 930 € |
| Crédit à la consommation | 25 000 € | 13,00 % | 84 mois | 473,00 € | 75 | 23 780 € |
| Carte de crédit | 5 000 € | 14,5 % | illimité | 300,00 € | illimité | 5 000 € |
| TOTAL | — | — | — | 2 007 € / mois | — | 96 830 € |
Situation après regroupement de crédit :
| Capital regroupé (crédits existants) | Liquidités supplémentaires | Mensualité unique | Durée | TAEG |
|---|---|---|---|---|
| 96 830 € | +10 000 € (frais & trésorerie) | ≈ 1 295 € / mois | 120 mois | 7,99 % |
- Une seule mensualité à la place de quatre
- Une réduction d’environ –700 € par mois
- Une trésorerie de 10 000 € disponible immédiatement
- Un budget plus clair et plus maîtrisé dès mai 2026
* Exemple purement illustratif – Simulation au 17/05/2026.
Les taux, durées et conditions peuvent varier selon votre profil et la politique du prêteur.
Offre sous réserve d’acceptation du dossier.
Une décision de gestion, pas seulement une solution de secours
Réunir ses crédits pour optimiser sa gestion financière
Le regroupement de crédits ne s’adresse pas qu’aux personnes en difficulté : c’est aussi un choix de gestion réfléchi. En réunissant plusieurs prêts assortis de taux différents souvent coûteux, vous allégez vos charges mensuelles et gagnez en visibilité.
L’opération peut même intégrer un nouveau projet dans le crédit unique, et vous simplifie la vie : un seul remboursement, un seul organisme, un seul interlocuteur.
Dans quels cas y penser ?
Le regroupement de crédits consiste à réunir plusieurs emprunts en un seul afin de ne rembourser qu’une unique mensualité. Cette solution adapte les remboursements à la situation financière de l’emprunteur. Elle offre aussi une vision plus claire de son budget au quotidien.
Le rachat de crédits peut être envisagé quand plusieurs échéances fragilisent l’équilibre financier du foyer. Les charges mensuelles peuvent aussi devenir trop lourdes. En regroupant ses prêts, l’emprunteur peut réorganiser ses finances de manière plus responsable et retrouver une meilleure stabilité budgétaire.
Cette démarche s’inscrit dans une gestion responsable de vos dettes : elle vous aide à mieux anticiper vos dépenses, réduit le risque d’incidents de paiement et vous permet de garder un équilibre financier durable. Avec une mensualité adaptée à vos moyens, vous reprenez le contrôle de votre budget.
Le regroupement de crédits concerne surtout les crédits à la consommation, aussi appelés crédits personnels. Il peut aussi inclure d’autres emprunts, selon le profil et les besoins de l’emprunteur.
Ce que vous y gagnez
 Simplification des remboursementsRéduisez vos mensualités en consolidant tous vos crédits en un seul
 Taux d’intérêt avantageuxBénéficiez de conditions de crédit plus favorables et d’un taux réduit
 Simplification de la gestion financièreRéduisez le nombre de paiements mensuels
Questions fréquentes
Pourquoi tant de questions avant de regrouper des crédits ?
L'octroi d'un regroupement de prêts est une décision importante. Pour que Deltacredit puisse vous fournir un service optimal et vous proposer la solution adaptée à vos besoins et à vos possibilités, vous êtes invité à nous communiquer entre autres des informations relatives à votre situation financière (revenus et charges) et en particulier vos engagements financiers en cours.
Que dois-je-faire si j'ai des difficultés de remboursement ?
Nous vous conseillons de prendre contact le plus rapidement possible avec votre agence Deltacredit qui essayera de trouver avec vous une réponse adaptée à votre situation au 04 379 77 32
Qui se charge de rembourser tous mes crédits ?
Nous nous en occupons. Une fois le contrat signé, le prêteur verse directement les soldes aux organismes qui détiennent vos crédits en cours : prêts à tempérament comme ouvertures de crédit. Pour les ouvertures de crédit et les cartes, nous envoyons aussi la demande de clôture par courrier recommandé, afin qu'elles ne restent pas actives à côté du nouveau crédit. S'il reste un surplus (trésorerie demandée en plus), il est versé sur votre compte.
En plus de mon regroupement de crédit, si j'ai besoin d'argent, puis-je y inclure des liquidités ?
Si votre capacité de remboursement le permet oui. Vous pouvez obtenir la somme que vous désirez en plus du regroupements de tous vos crédits.
Je suis en retard de paiement sur mes crédits vais-je pouvoir souscrire à un rachat de crédit ?
Tout dépend de la nature du retard. Un défaut de paiement enregistré à la Centrale des crédits aux particuliers de la Banque nationale (trois mensualités impayées, ou une mensualité en retard de plus de trois mois) empêche tout nouveau crédit à la consommation, regroupement compris : aucun prêteur ne peut l'accorder tant que l'enregistrement est actif. Un retard récent, régularisé et non enregistré n'exclut pas d'office une demande, mais c'est le prêteur qui décide après analyse du dossier. Parlez-en franchement à votre conseiller dès le premier contact : il vous dira tout de suite si une demande a du sens.
Je suis au contentieux, fiché à la banque nationale de Belgique, vais-je pouvoir faire mon regroupement de crédits ?
Non, mais si vous êtes propriétaire d'un bien immobilier une autre solution s'offre à vous, rendez-vous à cette page pour plus d'information Rachat hypothécaire
Que dois-je fournir comme documents et quand ?
Avant d'avoir un décision, nous vous demandons généralement vos 3 dernières fiches de salaire ou/et trois extraits de compte, une copie recto verso de votre carte d'identité, une copie de votre carte bancaire avec le numéro de compte sur lequel verser l'argent en cas de surplus ou de liquidité. Parfois même, le décompte officiel de vos prêts en cours ou ancien contrat et/ou les derniers relevés des ouvertures de crédits.
Pourquoi regrouper mes crédits ?
Regrouper vos crédits vous permet de simplifier la gestion de vos finances en n'ayant plus qu'une seule mensualité à rembourser, potentiellement à un taux d'intérêt plus avantageux. Cela peut vous aider à mieux maîtriser votre budget et à réduire vos charges mensuelles.
Où puis-je obtenir plus d'informations sur le regroupement de crédits avec Deltacredit ?
Appelez-nous au 04 379 77 32 du lundi au vendredi, ou passez par le formulaire de contact. Vous pouvez aussi commencer par le simulateur en haut de cette page et le comparateur avant / après : ils vous donnent une première idée chiffrée avant tout échange avec un conseiller. Pour une analyse de votre situation, la demande en ligne reste le plus simple : nous vous rappelons après lecture du dossier.
Quel est le délai pour obtenir un regroupement de crédit ?
Le délai dépend de la complétude de votre dossier et de la réactivité du prêteur. Dès réception de vos documents, un conseiller analyse votre demande et la présente au prêteur. Celui-ci répond après ses propres vérifications, puis les fonds sont versés après signature du contrat et remboursement de vos crédits en cours. Nous ne promettons aucun délai : la décision appartient au prêteur.
Le regroupement de crédits a-t-il un effet sur mon dossier à la Banque nationale ?
En Belgique, il n'y a pas de score de crédit. Chaque crédit à la consommation ou hypothécaire est enregistré à la Centrale des crédits aux particuliers de la Banque nationale, que le prêteur consulte avant toute décision. Après un regroupement, vos anciens crédits y apparaissent comme clôturés et le nouveau crédit y est enregistré à leur place. Votre dossier devient donc plus simple à lire : un seul contrat au lieu de plusieurs. Seul un défaut de paiement crée un enregistrement négatif ; un regroupement remboursé normalement n'en crée aucun.
Est-il possible de simuler un regroupement de crédits en ligne?
Oui, directement sur cette page. Encodez le total des soldes restant dus de vos crédits et, si vous le souhaitez, une trésorerie supplémentaire : le simulateur affiche la mensualité unique, le TAEG, le coût total et le tableau d'amortissement, pour chaque durée possible. Si vous ne connaissez pas vos soldes, l'outil de calcul du solde restant dû vous aide à les estimer. Le comparateur avant / après met ensuite vos mensualités actuelles en face de la nouvelle. La simulation est gratuite, sans engagement et ne demande aucune donnée personnelle.
Comment le taux d'un regroupement de crédit en Belgique est-il déterminé ?
Le taux est fixé par le prêteur, dans les limites des taux maximums légaux publiés par le SPF Économie et revus tous les six mois. À l'intérieur de ces plafonds, il dépend d'abord du montant et de la durée : la grille de notre simulateur suit ces deux critères. Il dépend ensuite du type d'opération : un regroupement de crédits à la consommation a généralement un TAEG plus élevé qu'une centralisation hypothécaire, parce que cette dernière s'appuie sur une garantie immobilière. Enfin, le prêteur examine votre dossier : revenus, charges, stabilité de la situation et historique de remboursement. Le TAEG préférentiel affiché sur cette page suppose un dossier qui remplit nos conditions, hors de ces conditions, c'est le barème maximal légal qui s'applique.
Quelles sont les alternatives au regroupement de crédits en cas de difficultés financières ?
Le regroupement n'est pas la seule voie, et il n'est pas toujours la bonne. Première étape : contacter vos prêteurs dès les premières difficultés, beaucoup acceptent d'aménager temporairement un remboursement. La loi vous permet aussi de demander des facilités de paiement au juge de paix. Si les dettes dépassent vos capacités, la médiation de dettes existe sous deux formes en Belgique : la médiation amiable, assurée par le CPAS ou un service agréé, et le règlement collectif de dettes, décidé par le tribunal du travail avec un médiateur désigné. Pendant un règlement collectif de dettes, aucun nouveau crédit n'est possible, et un courtier ne peut pas intervenir. Nous vous le disons clairement si c'est votre cas, plutôt que de vous laisser introduire une demande sans issue.
Comment se protéger des risques liés au regroupement de crédits ?
Pour éviter les pièges du regroupement de crédits, il est important de : Bien comparer les offres: analysez les conditions de remboursement et la durée du prêt proposé par différents organismes. Ne pas se précipiter: prenez le temps de réfléchir avant de vous engager et de demander conseil à un professionnel si nécessaire. Calculer le coût total du crédit: ne vous fiez pas uniquement au montant des mensualités, mais prenez en compte le coût total du crédit sur toute la durée du remboursement. S'assurer de sa capacité de remboursement: ne souscrivez pas à un regroupement de crédits si vous n'êtes pas certain de pouvoir rembourser les mensualités. Lire attentivement les conditions générales: avant de signer un contrat, lisez attentivement les conditions générales et assurez-vous de bien comprendre toutes les clauses.
Quelles sont les conséquences d'un défaut de paiement sur un regroupement de crédit ?
Elles sont les mêmes que pour tout crédit à la consommation. Des intérêts de retard s'ajoutent aux mensualités impayées. Après trois mensualités impayées, ou une mensualité en retard de plus de trois mois, le prêteur doit signaler le défaut à la Centrale des crédits aux particuliers de la Banque nationale : l'enregistrement reste visible un an après la régularisation complète, et jusqu'à dix ans sans régularisation. Il bloque tout nouveau crédit pendant cette période. Le prêteur peut ensuite engager un recouvrement amiable puis judiciaire, et, après jugement, une saisie sur salaire ou sur biens. En cas de difficulté, contactez le prêteur ou votre conseiller avant le troisième impayé : c'est à ce moment-là que des solutions existent encore.
Y a-t-il des conditions d'âge pour un regroupement de crédits ?
Il faut être majeur. Pour l'âge maximum, chaque prêteur applique ses propres critères, le plus souvent exprimés à la fin du crédit plutôt qu'à la signature. Le TAEG préférentiel affiché sur cette page suppose un âge de 75 ans au plus au terme du crédit. Au-delà, une demande reste possible, mais la durée proposée sera plus courte ou le taux différent, et la décision appartient au prêteur.
Puis-je regrouper mes crédits si je suis indépendant ou entrepreneur ?
Oui, les indépendants et les entrepreneurs peuvent également regrouper leurs crédits. Cependant, les conditions d'octroi peuvent être plus strictes, car la stabilité des revenus est un critère important pour les organismes prêteurs. Il vous sera généralement demandé de fournir des preuves de vos revenus des dernières années (bilans, déclarations fiscales).
Qu'est-ce qu'une assurance solde restant dû et est-elle obligatoire ?
L'assurance solde restant dû rembourse au prêteur le capital restant dû en cas de décès de l'emprunteur, et, selon la formule, en cas d'incapacité de travail. Elle protège votre famille, qui n'hérite pas de la dette. Elle n'est pas obligatoire pour un regroupement de crédits à la consommation. Deltacredit, intermédiaire en assurances agréé par la FSMA, peut vous en proposer une, sa prime est annoncée à part et n'est pas comprise dans le TAEG du crédit.
Puis-je inclure mes dettes fiscales dans un regroupement de crédits ?
Les dettes fiscales ne sont pas des crédits : elles ne se « rachètent » pas, mais elles peuvent être réglées grâce à la trésorerie supplémentaire demandée dans le regroupement, si votre capacité de remboursement le permet. C'est le prêteur qui l'accepte ou non. Sachez aussi que le SPF Finances accorde des plans de paiement sur demande : selon le montant, c'est parfois la solution la moins coûteuse. Votre conseiller compare les deux avec vous.
Est-il possible de rembourser un regroupement de crédits par anticipation ?
Oui, il est généralement possible de rembourser un regroupement de crédits par anticipation, totalement ou partiellement. Cependant, des indemnités de remboursement anticipé peuvent s'appliquer. Le montant de ces indemnités est réglementé et varie en fonction du type de crédit et de la durée restante.
Quel est le rôle d'un courtier en regroupement de crédits ?
Un courtier en regroupement de crédits est un intermédiaire entre vous et les organismes prêteurs. Il vous aide à trouver l'offre la mieux adaptée à votre situation en comparant les différentes propositions du marché. Il peut également vous accompagner dans les démarches administratives et négocier les conditions de votre regroupement de crédits.
Comment faire une demande de regroupement de crédit en Belgique ?
Commencez par la simulation sur cette page : elle vous donne la mensualité unique et le coût total pour chaque durée. Si le résultat vous convient, introduisez votre demande en ligne ; elle se complète en quelques étapes et peut être reprise plus tard. Un conseiller analyse ensuite votre dossier et vous demande les justificatifs utiles : carte d'identité, revenus, extraits de compte, décomptes de vos crédits en cours. Le dossier est présenté au prêteur partenaire le plus adapté, qui décide après ses propres vérifications. Vous recevez alors une offre écrite avec la durée, le TAEG, la mensualité et le coût total, que vous signez électroniquement via itsme. Le prêteur rembourse vos crédits en cours et verse l'éventuel surplus sur votre compte. Deltacredit est courtier, pas prêteur : nous accompagnons chaque étape, la décision revient au prêteur. La page « Comment faire la demande pour un regroupement de crédit ? » de nos conseils détaille la procédure.Commencez par la simulation sur cette page : elle vous donne la mensualité unique et le coût total pour chaque durée. Si le résultat vous convient, introduisez votre demande en ligne ; elle se complète en quelques étapes et peut être reprise plus tard. Un conseiller analyse ensuite votre dossier et vous demande les justificatifs utiles : carte d'identité, revenus, extraits de compte, décomptes de vos crédits en cours. Le dossier est présenté au prêteur partenaire le plus adapté, qui décide après ses propres vérifications. Vous recevez alors une offre écrite avec la durée, le TAEG, la mensualité et le coût total, que vous signez électroniquement via itsme. Le prêteur rembourse vos crédits en cours et verse l'éventuel surplus sur votre compte. Deltacredit est courtier, pas prêteur : nous accompagnons chaque étape, la décision revient au prêteur. La page
« Comment faire la demande pour un regroupement de crédit ? », de nos conseils détaille la procédure.